MP Board Class 11th Accountancy Paper 2026-27: नमस्कार विद्यार्थियों! यदि आप कक्षा 11वीं लेखाशास्त्र अर्धवार्षिक परीक्षा पेपर 2026-27 की तैयारी कर रहे हैं, तो यह पोस्ट आपके लिए बहुत महत्वपूर्ण है। आज हम आपको 23 नवंबर 2026 को दोपहर 2 बजे होने वाली कक्षा 11वीं लेखाशास्त्र अर्धवार्षिक परीक्षा से संबंधित महत्वपूर्ण प्रश्न, संभावित प्रश्नपत्र और उनके समाधान उपलब्ध कराने जा रहे हैं। इस वेबसाइट पर आपको MP Board Class 11th Accountancy Half Yearly Paper 2026 की तैयारी के लिए संपूर्ण मॉडल पेपर और प्रश्नों के उत्तर नीचे देखने को मिलेंगे, जिनकी मदद से आप अपनी परीक्षा की अच्छी तैयारी कर सकते हैं।
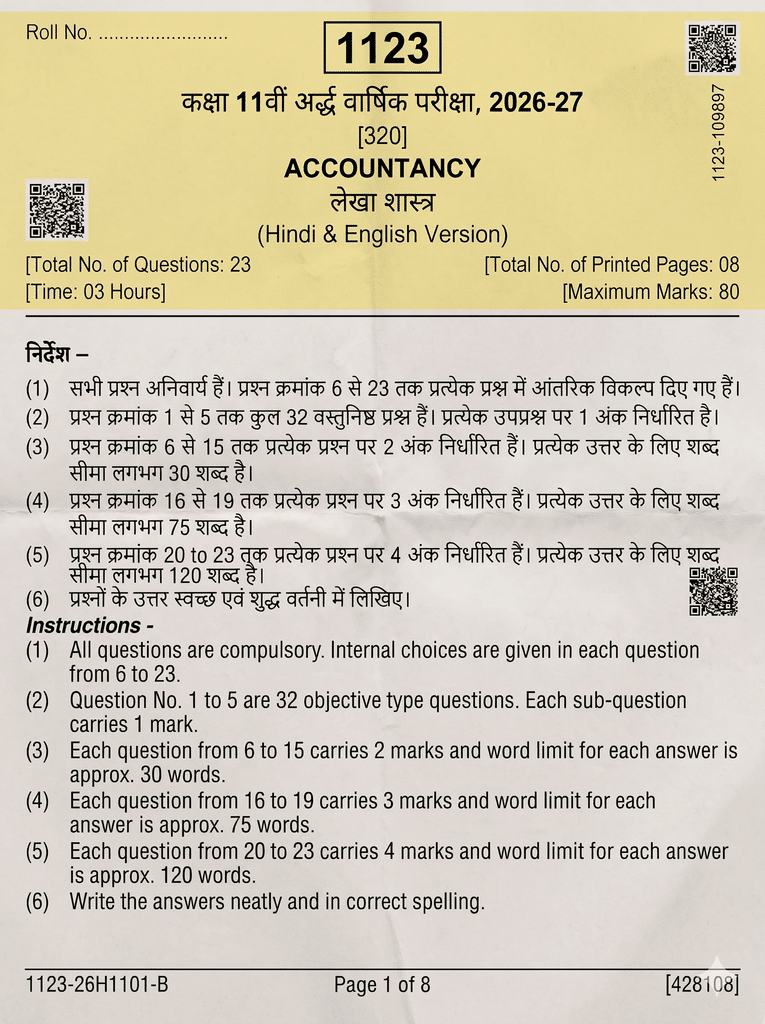
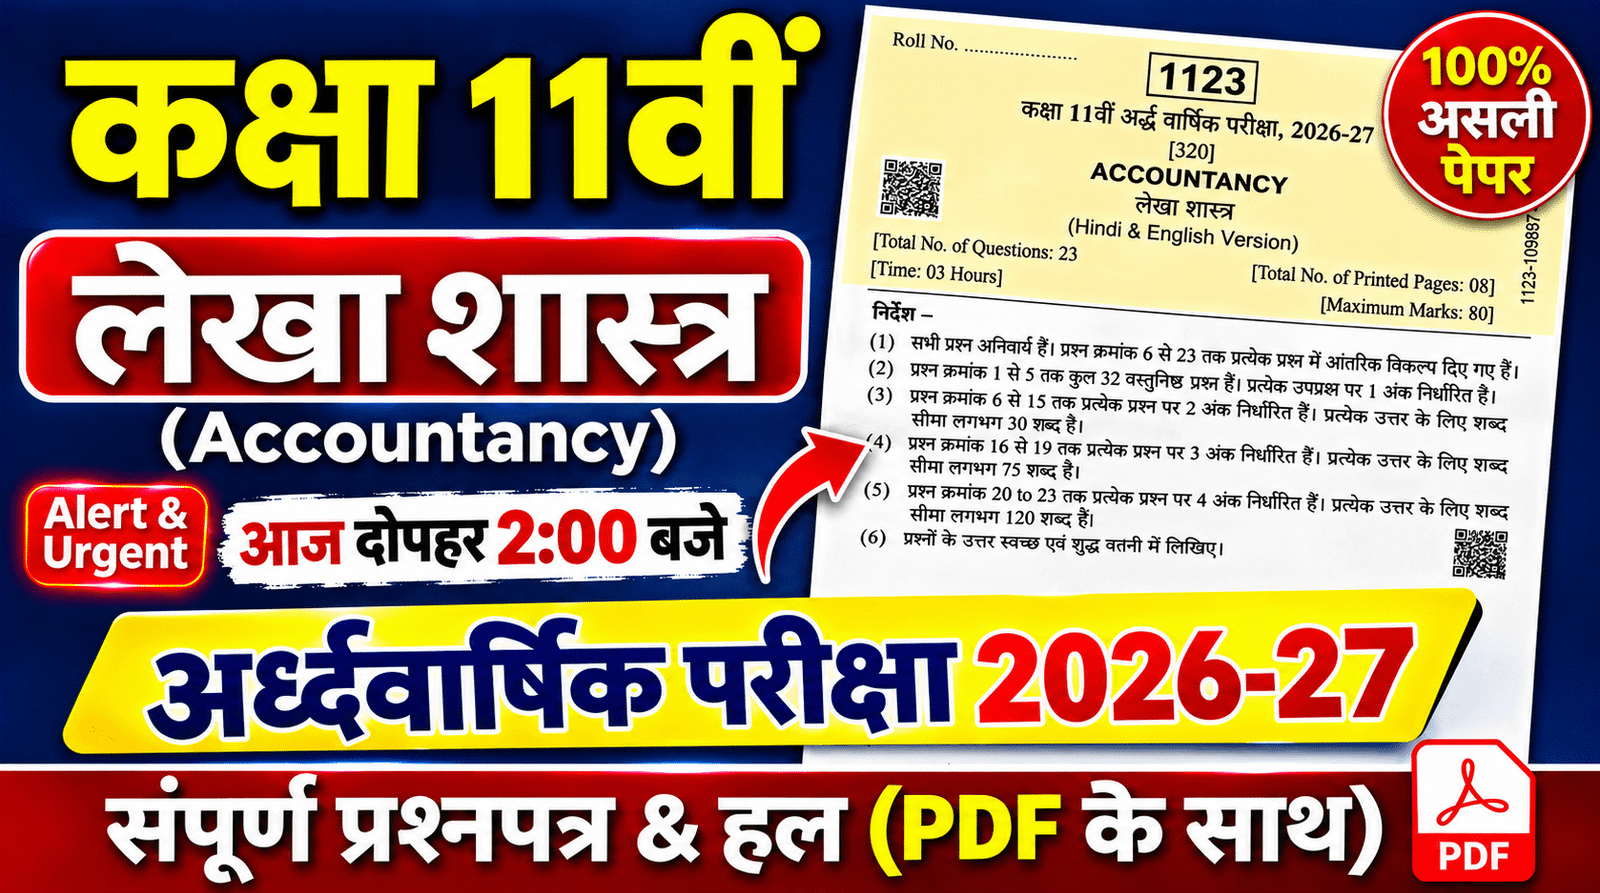
Roll No. ………………
1123
QR
CODE
CODE
कक्षा 11वीं अर्द्ध वार्षिक परीक्षा, 2026-27
[320]
ACCOUNTANCY
लेखा शास्त्र
(Hindi & English Version)
निर्देश –
- सभी प्रश्न अनिवार्य हैं। प्रश्न क्रमांक 6 से 23 तक प्रत्येक प्रश्न में आंतरिक विकल्प दिए गए हैं।
- प्रश्न क्रमांक 1 से 5 तक कुल 32 वस्तुनिष्ठ प्रश्न हैं। प्रत्येक उपप्रश्न पर 1 अंक निर्धारित है।
- प्रश्न क्रमांक 6 से 15 तक प्रत्येक प्रश्न पर 2 अंक निर्धारित हैं। प्रत्येक उत्तर के लिए शब्द सीमा लगभग 30 शब्द है।
- प्रश्न क्रमांक 16 से 19 तक प्रत्येक प्रश्न पर 3 अंक निर्धारित हैं। प्रत्येक उत्तर के लिए शब्द सीमा लगभग 75 शब्द है।
- प्रश्न क्रमांक 20 से 23 तक प्रत्येक प्रश्न पर 4 अंक निर्धारित हैं। प्रत्येक उत्तर के लिए शब्द सीमा लगभग 120 शब्द है।
- प्रश्नों के उत्तर स्वच्छ एवं शुद्ध वर्तनी में लिखिए।
Instructions –
- All questions are compulsory. Internal choices are given in each question from 6 to 23.
- Question No. 1 to 5 are 32 objective type questions. Each sub-question carries 1 mark.
- Each question from 6 to 15 carries 2 marks and word limit for each answer is approx. 30 words.
- Each question from 16 to 19 carries 3 marks and word limit for each answer is approx. 75 words.
- Each question from 20 to 23 carries 4 marks and word limit for each answer is approx. 120 words.
- Write the answers neatly and in correct spelling.
वस्तुनिष्ठ प्रश्न (Objective Type Questions)
प्रश्न 1. सही विकल्प चुनकर लिखिए।
(1×6=6)
- निम्नलिखित में से लेखांकन सूचना की गुणवत्ता का निर्धारक तत्व नहीं है—
- दोहरा लेखा प्रणाली का आविष्कार किसने किया?
- वह प्रलेख जिसके आधार पर मूल पुस्तकों में लेखा किया जाता है, कहलाता है—
- तलपट (Trial Balance) है—
- मूल्यह्रास (Depreciation) का संबंध होता है—
- मजदूरी एवं वेतन (Wages and Salaries) को लिखा जाता है—
प्रश्न 2. रिक्त स्थानों की पूर्ति कीजिए।
(1×6=6)
- पुस्तपालन में केवल ……………….. घटनाओं का लेखा किया जाता है।
- भारत में जीएसटी (GST) ……………….. को लागू किया गया।
- व्ययों के भुगतान से पूँजी में ……………….. होती है।
- उचंत खाता (Suspense Account) एक ……………….. प्रकृति का खाता है।
- फर्नीचर क्रय का लेखा क्रय पुस्तक में किया जाना ……………….. अशुद्धि है।
- वर्ष के अंत में पूँजी में वृद्धि ……………….. को दर्शाती है।
प्रश्न 3. सत्य / असत्य लिखिए।
(1×6=6)
- वह व्यक्ति जो उधार माल क्रय करता है, उसे लेनदार कहते हैं।
- लेखांकन प्रमाप मौखिक विवरण होते हैं।
- खाते के दाएँ पक्ष को जमा (Credit) पक्ष कहते हैं।
- क्रय पुस्तक में नगद एवं उधार दोनों क्रय का अभिलेखन किया जाता है।
- क्षतिपूरक अशुद्धियों का प्रभाव तलपट के योग पर नहीं पड़ता है।
- उपार्जित आय व्यापार का दायित्व होती है।
प्रश्न 4. सही जोड़ी बनाइए।
(1×7=7)
| स्तंभ (अ) | स्तंभ (ब) |
|---|---|
| 1. प्रति प्रविष्टि (Contra Entry) | (क) व्यापार खाता |
| 2. संपत्ति के मूल्य में घट-बढ़ | (ख) लाभ-हानि खाता |
| 3. अप्रत्यक्ष व्यय | (ग) वित्तीय स्थिति का विवरण |
| 4. प्रत्यक्ष व्यय | (घ) रोकड़ एवं बैंक स्तंभ वाली रोकड़ बही |
| 5. तलपट | (ङ) उच्चावचन |
| 6. आर्थिक चिट्ठा | (च) गणितीय शुद्धता की जाँच |
| 7. देनदार | (छ) चालू संपत्ति |
प्रश्न 5. एक शब्द या एक वाक्य में उत्तर लिखिए।
(1×7=7)
- किस बट्टे (Discount) का लेखा पुस्तकों में किया जाता है?
- व्यापार के स्वामी को व्यापार से पृथक माना जाता है, यह लेखांकन की किस मान्यता के अंतर्गत आता है?
- नकल बही (जर्नल) के प्रारूप में कितने खाने होते हैं?
- रोकड़ बही सदैव कौन-सा शेष बताती है?
- बैंक समाधान विवरण किसके द्वारा बनाया जाता है?
- विक्रय पुस्तक का योग ₹500 अधिक लगाया गया, यह किस प्रकार की अशुद्धि है?
- विशेष उद्देश्य के लिए बनाए गए संचय को क्या कहते हैं?
अति लघु उत्तरीय प्रश्न (प्रश्न 6 से 15 — प्रत्येक 2 अंक)
प्रश्न 6. लेखांकन से क्या आशय है?
(2)
अथवा
पुस्तपालन (Book-keeping) किसे कहते हैं?
प्रश्न 7. लेखांकन की किन्हीं दो विशेषताओं का उल्लेख कीजिए।
(2)
अथवा
लेखांकन सूचना के दो आंतरिक एवं दो बाह्य उपयोगकर्ताओं के नाम लिखिए।
प्रश्न 8. दोहरा लेखा प्रणाली से क्या आशय है?
(2)
अथवा
लेखांकन की ‘मुद्रा मापन अवधारणा’ को समझाइए।
प्रश्न 9. प्रमाणक (Voucher) किसे कहते हैं?
(2)
अथवा
लेखांकन समीकरण (Accounting Equation) क्या है? इसका सूत्र लिखिए।
प्रश्न 10. रोजनामचा (Journal) से क्या आशय है?
(2)
अथवा
खतौनी (Posting) किसे कहते हैं?
प्रश्न 11. रोकड़ बही (Cash Book) किसे कहते हैं?
(2)
अथवा
प्रति प्रविष्टि (Contra Entry) से क्या आशय है? एक उदाहरण दीजिए।
प्रश्न 12. बैंक समाधान विवरण (Bank Reconciliation Statement) से क्या आशय है?
(2)
अथवा
बैंक अधिविकर्ष (Bank Overdraft) किसे कहते हैं?
प्रश्न 13. तलपट (Trial Balance) बनाने के कोई दो उद्देश्य लिखिए।
(2)
अथवा
सैद्धांतिक अशुद्धि से क्या आशय है? उदाहरण सहित लिखिए।
प्रश्न 14. मूल्यह्रास (Depreciation) किसे कहते हैं?
(2)
अथवा
संचय (Reserve) एवं आयोजन (Provision) में कोई दो अंतर लिखिए।
प्रश्न 15. पूँजीगत व्यय एवं आयगत व्यय से क्या आशय है?
(2)
अथवा
अदत्त व्यय (Outstanding Expenses) और पूर्वदत्त व्यय (Prepaid Expenses) को समझाइए।
लघु उत्तरीय प्रश्न (प्रश्न 16 से 19 — प्रत्येक 3 अंक)
प्रश्न 16. पुस्तपालन एवं लेखांकन में कोई तीन अंतर स्पष्ट कीजिए।
(3)
अथवा
लेखांकन के किन्हीं तीन मुख्य उद्देश्यों को समझाइए।
प्रश्न 17. व्यापारिक बट्टा (Trade Discount) और नगद बट्टा (Cash Discount) में कोई तीन अंतर लिखिए।
(3)
अथवा
रोकड़ बही को सहायक बही एवं प्रधान बही दोनों क्यों कहा जाता है? समझाइए।
प्रश्न 18. उचंत खाते (Suspense Account) की कोई तीन विशेषताएँ लिखिए।
(3)
अथवा
मूल्यह्रास लगाने की स्थायी किश्त पद्धति एवं क्रमागत ह्रास पद्धति में कोई तीन अंतर लिखिए।
प्रश्न 19. आर्थिक चिट्ठा (Balance Sheet) बनाने के कोई तीन उद्देश्य लिखिए।
(3)
अथवा
सकल लाभ (Gross Profit) एवं शुद्ध लाभ (Net Profit) में कोई तीन अंतर स्पष्ट कीजिए।
दीर्घ उत्तरीय प्रश्न (प्रश्न 20 से 23 — प्रत्येक 4 अंक)
प्रश्न 20. निम्नलिखित लेन-देनों के आधार पर लेखांकन समीकरण (Accounting Equation) तैयार कीजिए:
(4)
- राहुल ने ₹1,00,000 नगद से व्यापार प्रारंभ किया।
- ₹25,000 का माल नगद खरीदा।
- ₹15,000 का माल उधार खरीदा।
- ₹2,000 किराया नगद चुकाया।
अथवा
सहायक बहियाँ (Subsidiary Books) रखने के कोई चार लाभ समझाइए।
प्रश्न 21. निम्नलिखित व्यवहारों की मेसर्स शर्मा ट्रेडर्स की नकल बही (Journal) में प्रविष्टियाँ कीजिए:
(4)
- 2026 अप्रैल 1: ₹50,000 नगद लगाकर व्यापार प्रारंभ किया।
- अप्रैल 5: मोहन से ₹12,000 का माल उधार खरीदा।
- अप्रैल 10: ₹8,000 का नगद माल बेचा।
- अप्रैल 15: ₹3,000 वेतन नगद चुकाया।
अथवा
खाता बही (Ledger) से क्या आशय है? इसके कोई चार महत्व लिखिए।
प्रश्न 22. 31 मार्च 2026 को एक व्यापारी की रोकड़ बही का नामे शेष ₹15,000 था। निम्नलिखित सूचनाओं के आधार पर बैंक समाधान विवरण (BRS) तैयार कीजिए:
(4)
- ₹4,000 के चेक निर्गमित किए गए, परंतु भुगतान हेतु प्रस्तुत नहीं हुए।
- ₹3,000 के चेक संग्रहण हेतु बैंक में जमा किए गए, परंतु अभी तक संगृहीत नहीं हुए।
- बैंक ने ₹200 बैंक शुल्क के नामे किए, जिसका लेखा रोकड़ बही में नहीं हुआ।
- एक ग्राहक ने सीधे बैंक खाते में ₹2,500 जमा किए।
अथवा
रोकड़ बही एवं पासबुक के शेष में अंतर आने के कोई चार कारण समझाइए।
प्रश्न 23. एक कंपनी ने 1 अप्रैल 2023 को ₹45,000 में एक मशीन खरीदी और उसकी स्थापना पर ₹5,000 व्यय किए। मशीन पर 10% वार्षिक की दर से स्थायी किश्त पद्धति द्वारा मूल्यह्रास लगाया जाता है। खाते प्रतिवर्ष 31 मार्च को बंद किए जाते हैं। प्रथम तीन वर्षों का मशीन खाता (Machinery Account) तैयार कीजिए।
(4)
अथवा
31 मार्च 2026 को समाप्त होने वाले वर्ष के लिए निम्नलिखित शेषों से व्यापार खाता (Trading Account) तैयार कीजिए:
- प्रारंभिक रहतिया: ₹12,000
- क्रय: ₹60,000 (क्रय वापसी: ₹2,000)
- विक्रय: ₹95,000 (विक्रय वापसी: ₹3,000)
- मजदूरी: ₹4,000
- आवक भाड़ा: ₹1,500
- अंतिम रहतिया: ₹15,000